Las elecciones no sustituyen el presupuesto de tu familia
En época de elecciones es natural acompañar propuestas, inflación, empleo, tasas de interés y posibles cambios en la economía. Todo esto puede afectar a las familias. Pero hay una decisión que no puede esperar el resultado: entender qué ya está comprometido en el presupuesto de tu hogar.
Este no es un texto sobre a quién votar ni un intento de predecir un país. Es una guía para depender menos de las previsiones. La factura, el alquiler, las cuotas, la escuela y los gastos esenciales continúan antes y después de cualquier elección. Un buen presupuesto no controla el entorno externo. Evita que descubras demasiado tarde cómo ese entorno se encuentra con tu rutina.
1. La incertidumbre económica no es un plan financiero
Los cambios de precios, empleo, crédito y tasas de interés pueden modificar decisiones reales. Ignorar ese contexto sería ingenuo. El problema comienza cuando una familia convierte expectativas en presupuesto: asume una cuota por un ascenso esperado, retrasa la reserva porque cree que las tasas bajarán o eleva su nivel de vida por una mejora que aún no llegó.
La planificación responsable trabaja con el dinero disponible, los ingresos recurrentes y los compromisos conocidos. Se pueden seguir escenarios, pero no deben ser la única base de obligaciones largas. La pregunta más útil no es qué noticia cambiará la economía mañana. Es cuánto del ingreso familiar ya tiene destino si nada mejora el próximo mes.
2. Las cuentas no entran en receso durante una elección
Cuando el debate público ocupa toda la atención, los gastos futuros pueden quedar invisibles. El saldo parece cómodo, pero quizá ya pertenece a la factura de tarjeta, la matrícula, un impuesto anual, una cuota o un gasto recurrente.
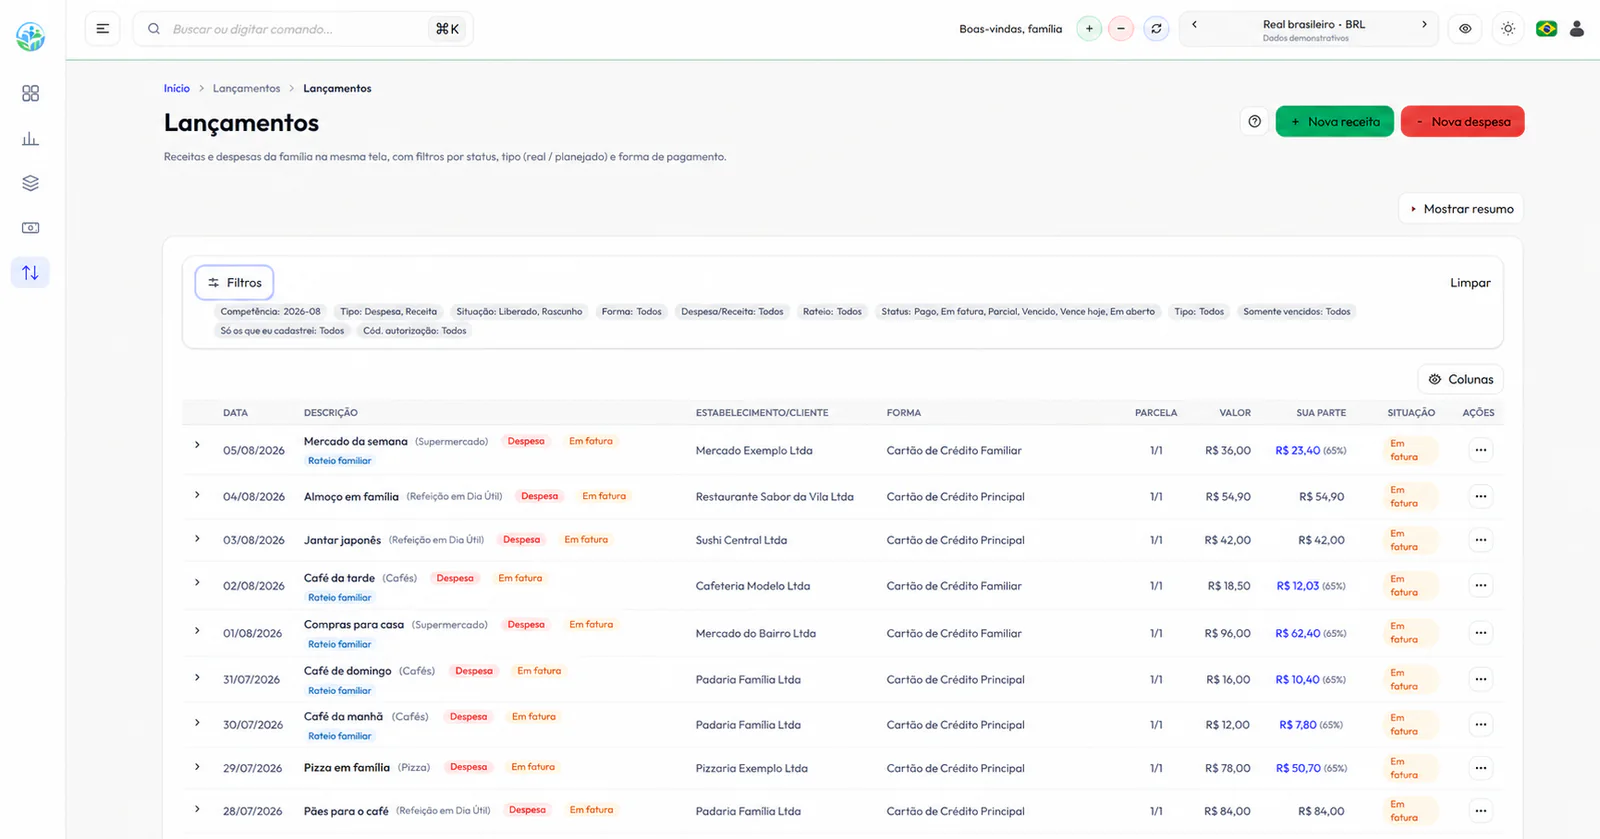
Por eso el presupuesto no es solo una lista de lo ya gastado. Conecta ingresos esperados, costes fijos, facturas abiertas, cuotas futuras, gastos variables y dinero separado para prioridades. Ver estas piezas juntas reduce el riesgo de gastar hoy un importe que ya estaba comprometido.
3. El control no promete inmunidad. Muestra opciones antes de la presión
Un presupuesto no corrige ingresos insuficientes, no impide emergencias ni elimina los efectos de la inflación. Afirmar lo contrario vendería una solución que no existe. El valor del control es otro: separar pronto la falta de margen, los compromisos excesivos, los gastos ajustables y lo que necesita protección.
Esa claridad cambia el momento de la decisión. En vez de detectar el problema al cerrar la factura, la familia puede aplazar una compra, revisar una categoría, renegociar un compromiso o hablar de gastos compartidos cuando aún existen alternativas. La información organizada no lo resuelve todo, pero reduce decisiones tomadas a ciegas.
4. El mapa mínimo para saber dónde está tu familia
No necesitas una hoja de cálculo perfecta ni cada detalle para empezar. El primer mapa debe responder unas pocas preguntas decisivas. Si un dato no ayuda a decidir, podrá simplificarse después.
- ¿Qué ingreso es recurrente y cuál es excepcional?
- ¿Cuánto cuesta sostener lo esencial del hogar en un mes normal?
- ¿Qué facturas, cuotas y vencimientos ya ocupan los próximos meses?
- ¿Cuánta reserva está disponible y qué parte ya tiene destino?
- ¿Qué gastos variables se pueden ajustar sin dañar lo esencial?
5. Usa tres escenarios sin intentar predecir un resultado político
En lugar de apostar por una única previsión, crea tres lecturas simples. En el escenario base usa ingresos y costes conocidos. En el conservador considera una reducción temporal de ingresos o el aumento de un gasto esencial. En el de presión observa qué ocurre si aparece un gasto urgente o se retrasa una fuente de ingresos.
El objetivo no es predecir recesión, inflación o mercados. Es saber si el presupuesto absorbe una sorpresa sin recurrir automáticamente a crédito caro. Si el escenario conservador no cierra, el siguiente paso puede ser reducir obligaciones nuevas, revisar gastos flexibles y reforzar un margen de seguridad antes de asumir más riesgo.
6. La reserva y las prioridades dan tiempo para decidir
La reserva de emergencia no es una inversión para ganar una carrera de rentabilidad. Es dinero con función de protección: preservar necesidades básicas cuando sucede algo que la familia no eligió. El importe adecuado depende de ingresos, estabilidad, dependientes, deudas y costes esenciales. No existe un número universal para todos los hogares.
Separar reserva, metas y consumo evita también una confusión común. El dinero guardado para un viaje, una compra planificada o una cuota no es reserva de emergencia. Cada objetivo necesita una regla de uso, plazo y liquidez. Cuando todo permanece en el mismo saldo, cualquier imprevisto parece consumir el plan entero.
7. Prueba una cuota contra el presupuesto antes de asumirla
No hace falta detener la vida ni aplazar cada compra en una etapa de incertidumbre. Un gasto necesario puede no esperar. La diferencia está en no decidir mirando solo la cuota o el límite aprobado. El límite de la tarjeta es crédito ofrecido por una entidad, no ingreso ni reserva de la familia.
Antes de asumir un compromiso, compara el precio total, mira las próximas facturas, protege los costes esenciales y pregunta qué ocurriría si el ingreso se mantuviera igual o bajara durante unos meses. Si la respuesta depende de una mejora no confirmada, la compra merece más tiempo, un plazo menor o una alternativa más económica.
8. Una rutina de 30 minutos que transforma noticias en decisión
Elige un día del mes o de la semana para revisar el presupuesto antes de consumir más noticias financieras. Actualiza movimientos importantes, revisa facturas y cuotas, compara lo planificado con lo realizado y elige una acción concreta. La rutina funciona mejor cuando termina con una decisión, no con otra pantalla llena de números.
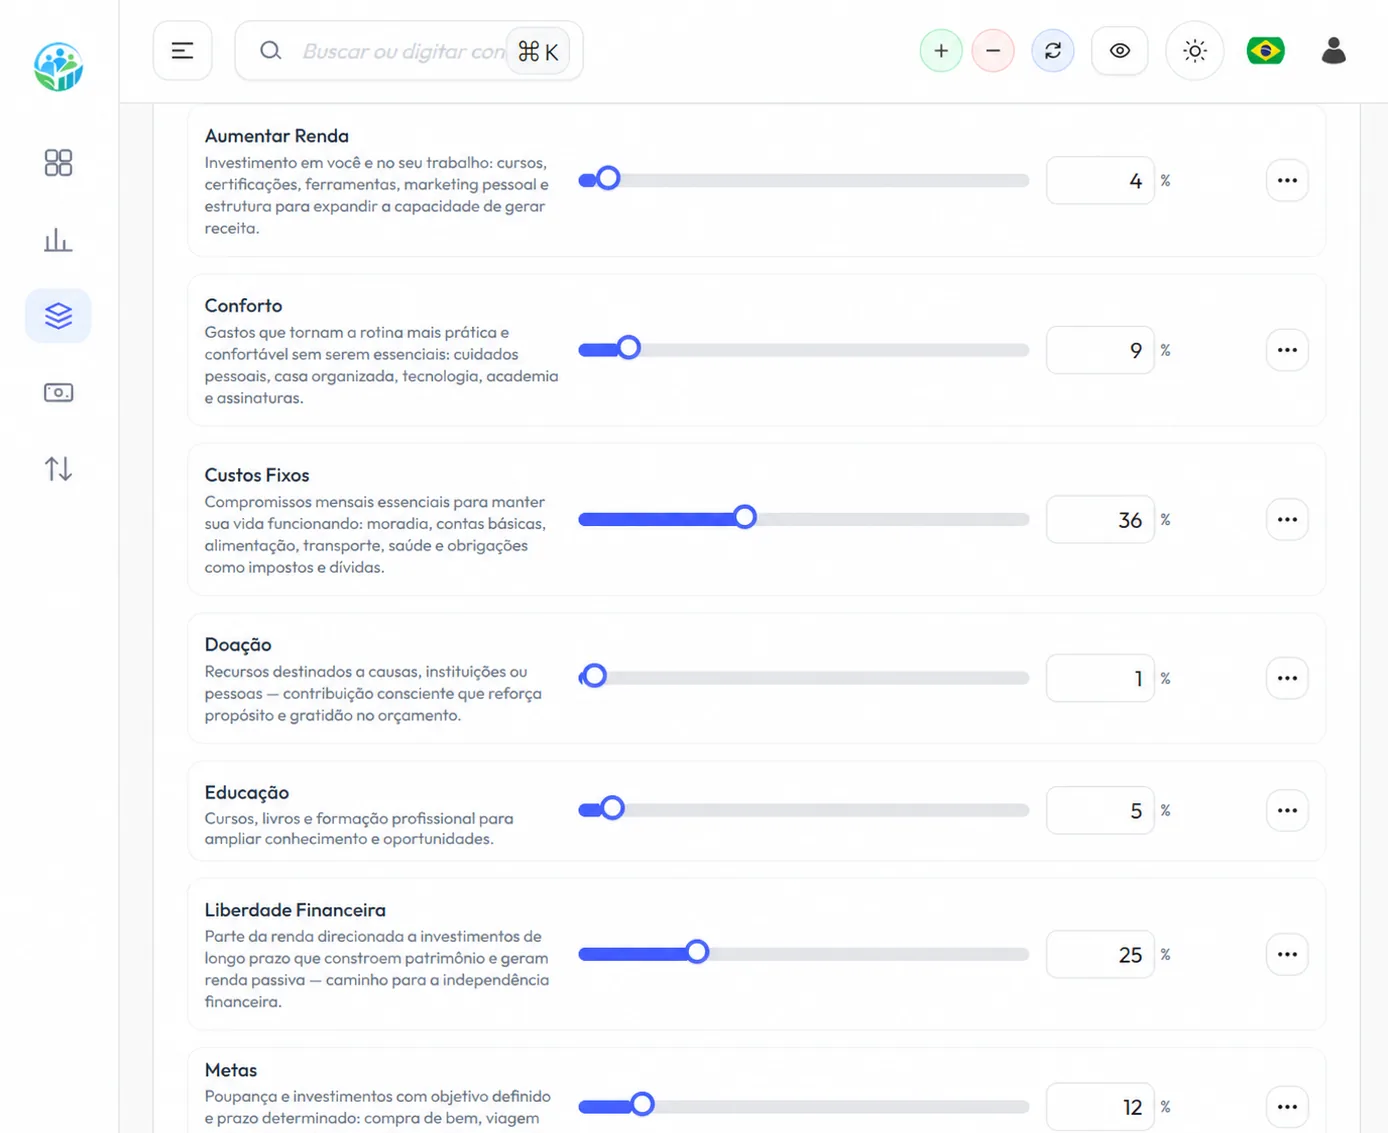
En ClariFin, movimientos, tarjetas, cuotas, categorías, metas y la visión familiar quedan reunidos para reducir el trabajo de combinar fuentes distintas. La aplicación no recomienda candidato, inversión ni compra. Ayuda a ver lo ya asumido para que tú y tu familia decidan con contexto.
- Actualiza ingresos, gastos y compromisos relevantes.
- Confirma que la factura actual y las próximas siguen cabiendo.
- Observa qué categoría se alejó del plan y por qué.
- Protege la reserva o la meta antes de abrir espacio para una nueva cuota.
- Define una sola decisión para la próxima semana.
Preguntas frecuentes
¿Esta guía me dice a quién votar?
No. El contenido no recomienda candidato, partido ni voto. Trata de autonomía financiera: independientemente del escenario político, las cuentas, facturas y prioridades de la familia siguen requiriendo seguimiento.
¿Debo detener todos los gastos por una elección?
No necesariamente. Los gastos esenciales y las compras planificadas pueden continuar. Prueba el coste total y los compromisos futuros contra un ingreso conservador, sin depender de una mejora incierta.
¿El presupuesto resuelve la inflación o ingresos insuficientes?
No. Esos factores requieren respuestas que van más allá de la organización individual. El presupuesto ayuda a identificar el tamaño del problema, proteger lo esencial y hacer ajustes con anticipación.
¿Cuánto necesito en una reserva de emergencia?
No hay un número universal. Evalúa costes esenciales, estabilidad de ingresos, dependientes, deudas y acceso a crédito. La reserva debe tener liquidez y función de protección, no ser dinero libre para consumo planificado.
¿ClariFin recomienda inversiones o decisiones políticas?
No. ClariFin organiza movimientos, tarjetas, cuotas, categorías, metas y la visión familiar. Las prioridades de gasto y las decisiones de inversión siguen siendo responsabilidad de cada persona y, cuando corresponda, de profesionales habilitados.