Eleições não substituem o orçamento da sua família
Em época de eleição, é natural acompanhar propostas, inflação, emprego, juros e as possíveis mudanças na economia. Tudo isso pode afetar a vida das famílias. Mas há uma decisão que não pode ficar em pausa até o resultado: entender o que já está comprometido no orçamento da sua casa.
Este não é um texto sobre em quem votar, nem uma tentativa de prever o país. É um guia para reduzir dependência de previsões. A fatura, o aluguel, as parcelas, a escola e os gastos essenciais continuam existindo antes e depois de qualquer eleição. Um bom orçamento não controla o cenário externo. Ele evita que você descubra tarde demais como esse cenário encontra a sua rotina.
1. Incerteza econômica não é um plano financeiro
Mudanças de preços, emprego, crédito e juros podem alterar decisões reais. Ignorar esse contexto seria ingenuidade. O problema começa quando a família transforma expectativa em orçamento: assume uma parcela porque espera promoção, adia a reserva porque acredita que os juros vão cair ou aumenta o padrão de vida por uma melhora que ainda não aconteceu.
Planejamento responsável trabalha com o dinheiro já disponível, a renda recorrente e os compromissos conhecidos. Cenários podem ser acompanhados, mas não devem ser a única base para obrigações longas. A pergunta mais útil não é qual notícia vai mudar a economia amanhã. É quanto da renda da família já tem destino se nada melhorar no próximo mês.
2. As contas não entram em recesso durante a eleição
Quando o debate público ocupa toda a atenção, as despesas futuras podem ficar invisíveis. O saldo da conta parece confortável, mas ele pode já pertencer à fatura do cartão, à mensalidade, a um imposto anual, a uma parcela ou a uma despesa que volta todos os meses.
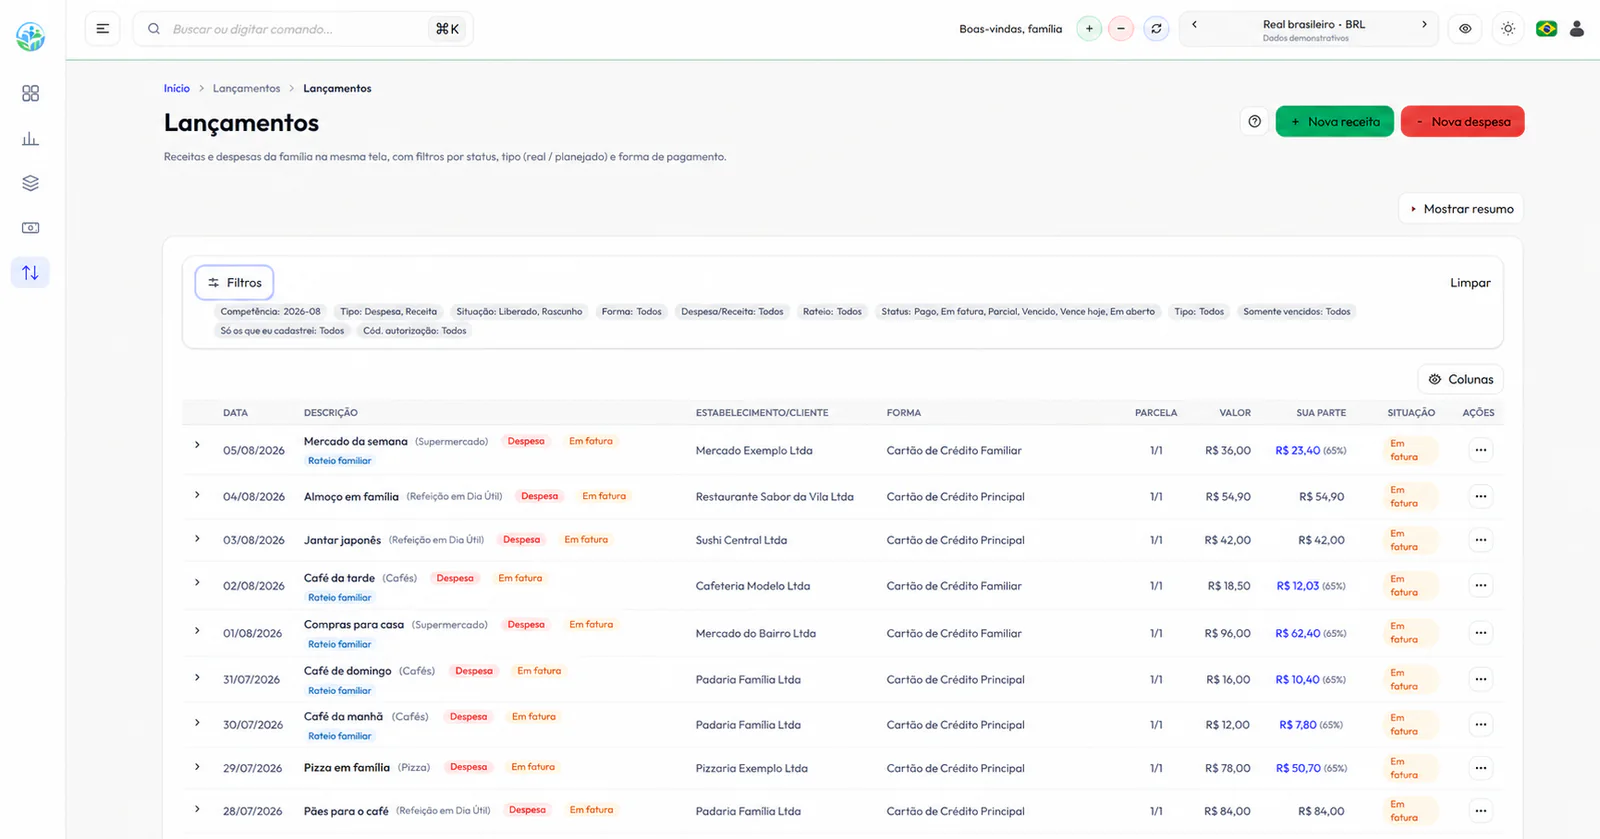
Por isso, orçamento não é apenas uma lista do que já foi gasto. É uma visão de presente e futuro: entradas esperadas, custos fixos, faturas abertas, parcelas que ainda virão, despesas variáveis e dinheiro separado para prioridades. Ver essas peças juntas reduz a chance de gastar hoje um valor que já estava comprometido.
3. Controle não promete imunidade. Ele mostra escolhas antes do aperto
Um orçamento não corrige renda insuficiente, não impede uma emergência e não elimina efeitos de inflação. Dizer o contrário seria vender uma solução que não existe. O valor do controle é outro: separar cedo o que é falta de margem, o que é compromisso excessivo, o que é gasto que pode ser ajustado e o que precisa ser protegido.
Essa clareza muda o momento da decisão. Em vez de perceber o problema no fechamento da fatura, a família pode adiar uma compra, rever uma categoria, renegociar um compromisso ou conversar sobre divisão de despesas quando ainda há alternativas. Informação organizada não resolve tudo, mas reduz decisões tomadas no escuro.
4. O mapa mínimo para saber onde sua família está
Não é necessário criar uma planilha perfeita ou registrar cada detalhe para começar. O primeiro mapa precisa responder a poucas perguntas decisivas. Se uma informação não ajuda a tomar decisão, ela pode ser simplificada depois.
- Qual renda é recorrente e qual parte é excepcional?
- Quanto custa manter o básico da casa em um mês normal?
- Quais faturas, parcelas e vencimentos já ocupam os próximos meses?
- Quanto há de reserva disponível e qual parte desse dinheiro já tem destino?
- Quais gastos variáveis podem ser ajustados sem prejudicar o essencial?
5. Use três cenários sem tentar adivinhar o resultado político
Em vez de apostar em uma única previsão, monte três leituras simples. No cenário base, use a renda e os custos que já conhece. No conservador, considere uma redução temporária de renda ou aumento de uma despesa essencial. No cenário de pressão, observe o que acontece se surge um gasto urgente ou se uma fonte de renda atrasa.
O objetivo não é prever recessão, inflação ou mercado. É descobrir se o orçamento suporta uma surpresa sem recorrer automaticamente a crédito caro. Se o cenário conservador já não fecha, o próximo passo pode ser reduzir novas obrigações, rever gastos flexíveis e reforçar uma margem de segurança antes de buscar mais risco.
6. Reserva e prioridades dão tempo para decidir
Reserva de emergência não é um investimento para ganhar uma disputa de rentabilidade. É dinheiro com função de proteção: preservar necessidades básicas quando acontece algo que a família não contratou. O valor adequado depende de renda, estabilidade, dependentes, dívidas e custos essenciais. Não existe um número universal que sirva para todas as casas.
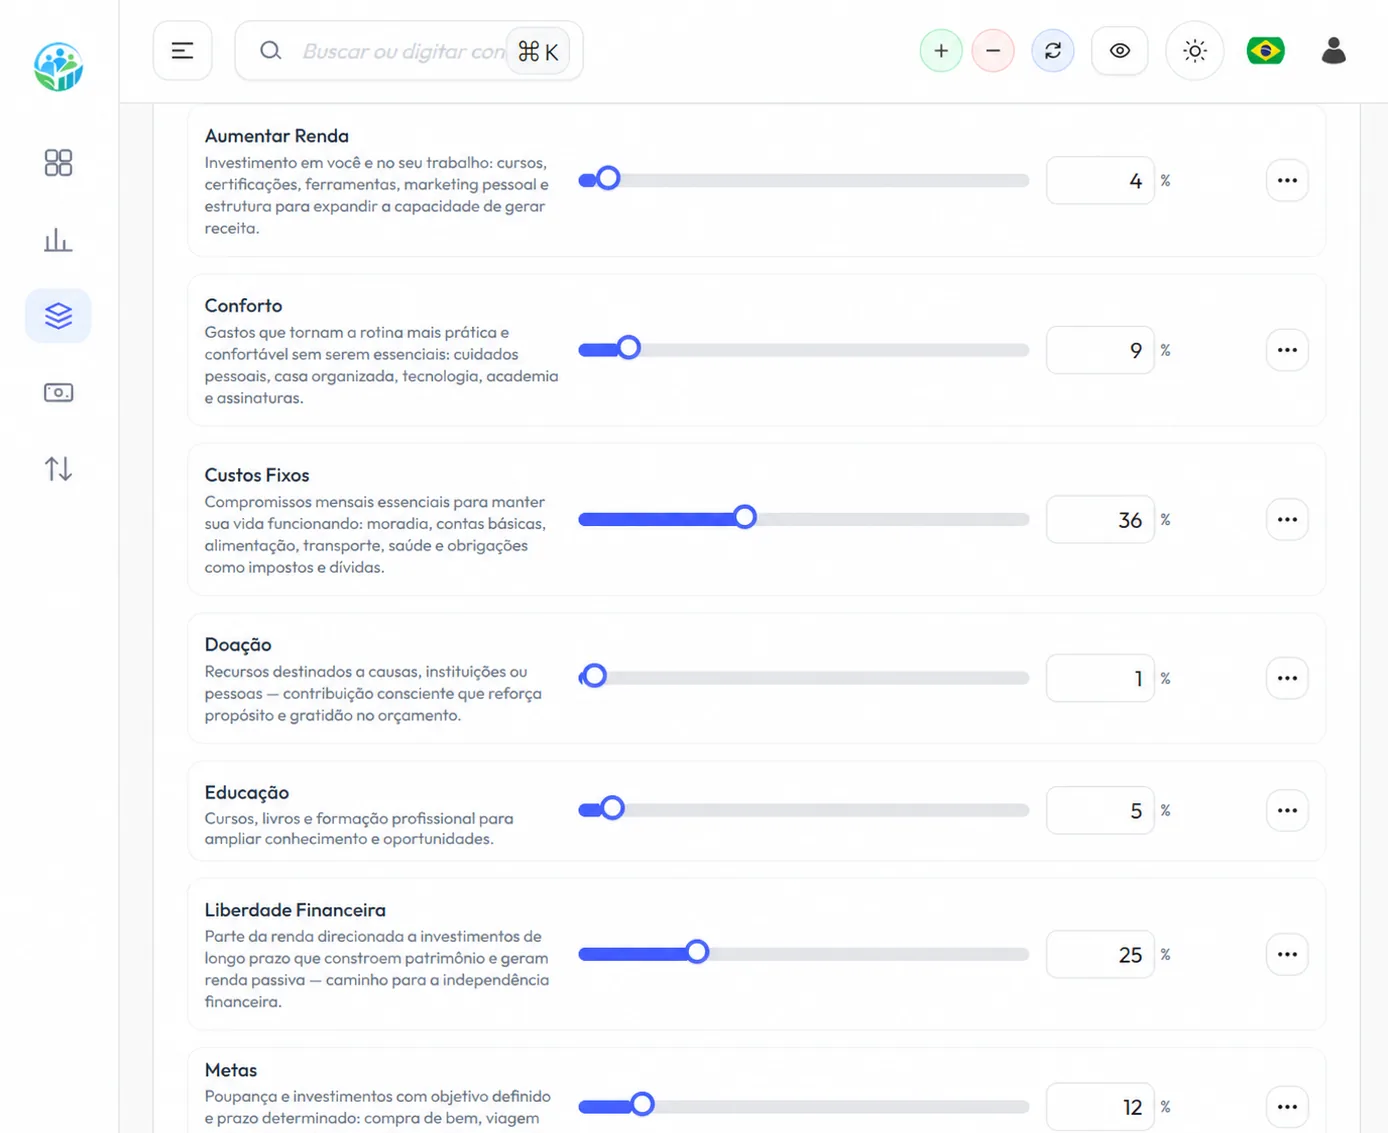
Separar reserva, metas e consumo também evita uma confusão comum. Dinheiro guardado para uma viagem, para uma compra planejada ou para uma parcela não é reserva de emergência. Cada objetivo precisa de uma regra de uso, prazo e liquidez compatíveis. Quando tudo fica no mesmo saldo, qualquer imprevisto parece consumir o plano inteiro.
7. Antes de assumir uma parcela, teste a decisão contra o orçamento
Não é preciso interromper a vida ou adiar toda compra em um período de incerteza. Uma despesa necessária pode não esperar. A diferença está em não decidir olhando apenas para a prestação ou para o limite aprovado. O limite do cartão é crédito oferecido por uma instituição, não renda nem reserva da família.
Antes de assumir um compromisso, compare o preço total, veja as próximas faturas, proteja os custos essenciais e pergunte o que aconteceria se a renda ficasse igual ou menor por alguns meses. Caso a resposta dependa de uma melhora ainda não confirmada, a compra merece mais tempo, um prazo menor ou uma alternativa mais barata.
8. Uma rotina de 30 minutos para transformar notícia em decisão
Escolha um dia do mês ou da semana para olhar o orçamento antes de consumir mais informação financeira. Atualize os lançamentos importantes, confira faturas e parcelas, compare o planejado com o realizado e escolha uma ação concreta. A rotina funciona melhor quando termina com uma decisão, não com mais uma tela cheia de números.
No ClariFin, lançamentos, cartões, parcelas, categorias, metas e a visão da família ficam reunidos para reduzir o trabalho de cruzar fontes diferentes. O aplicativo não recomenda candidato, investimento ou compra. Ele ajuda a enxergar o que já foi assumido para que você e sua família decidam com contexto.
- Atualize entradas, gastos e compromissos relevantes.
- Confirme se a fatura atual e as próximas continuam cabendo.
- Veja qual categoria se afastou do plano e o motivo.
- Proteja a reserva ou a meta antes de abrir espaço para uma nova parcela.
- Defina uma única decisão para a próxima semana.
Perguntas frequentes
Este guia diz em quem devo votar?
Não. O conteúdo não recomenda candidato, partido ou voto. Ele trata de autonomia financeira: independentemente do cenário político, contas, faturas e prioridades da família continuam exigindo acompanhamento.
Devo parar todos os gastos por causa de uma eleição?
Não necessariamente. Gastos essenciais e compras planejadas podem continuar. A recomendação é testar o custo total e os compromissos futuros contra uma renda conservadora, sem depender de uma melhoria ainda incerta.
O orçamento resolve inflação ou renda insuficiente?
Não. Esses fatores exigem respostas que vão além da organização individual. O orçamento ajuda a identificar o tamanho do problema, proteger o essencial e escolher ajustes com mais antecedência.
Quanto preciso ter de reserva de emergência?
Não há número universal. Avalie custos essenciais, estabilidade da renda, dependentes, dívidas e acesso a crédito. A reserva deve ter liquidez e função de proteção, não servir como dinheiro livre para consumo planejado.
O ClariFin recomenda investimentos ou decisões políticas?
Não. O ClariFin organiza lançamentos, cartões, parcelas, categorias, metas e a visão familiar. As prioridades, decisões de compra e escolhas de investimento continuam sob responsabilidade da pessoa e, quando necessário, de profissionais habilitados.